Com a Reforma Tributária (LC 214/2025), PIS, Cofins, ICMS e ISS serão substituídos por dois novos tributos sobre o consumo: a CBS (federal) e o IBS (estadual e municipal). Para a locadora, a mudança aparece em três frentes: como o tributo é calculado na nota, como ele é apurado no fim do mês e como chega ao caixa.
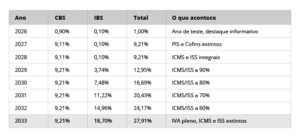
A troca não acontece de uma vez. Entre 2026 e 2033, a CBS se estabiliza logo no início e o IBS sobe gradualmente, enquanto ICMS e ISS diminuem.
Ponto de atenção para locadoras
A locação de veículos hoje não paga ISS nem ICMS, só PIS e Cofins. Então, a partir de 2029, a redução do ICMS/ISS não compensa nada na locação, enquanto o IBS sobe. Por isso, gestão de créditos e precificação passam a ser decisivas.
CBS e IBS são calculados "por fora": o tributo não entra na sua própria base de cálculo.
Fórmula: Base de cálculo × alíquota = tributo destacado
Entra na base: valor da locação (diárias, km excedente, taxas cobradas do cliente, juros e multas contratuais).
Não entra na base:
Exemplo: locação de R$ 1.000,00
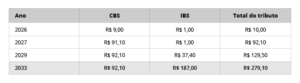
Em 2033, se o tributo for integralmente repassado, o cliente paga R$ 1.279,10. O tributo fica visível na nota, separado do preço. Isso muda a forma de montar tabelas de preço e contratos de longo prazo.
O novo modelo é de não cumulatividade ampla: tudo o que a locadora adquire para a atividade, com CBS e IBS destacados na nota do fornecedor, gera crédito.
Saldo a recolher = débitos (locações e vendas) − créditos (aquisições)
O que gera crédito na locadora:
Não gera crédito: itens de uso e consumo pessoal dos sócios e funcionários.
Exemplo de apuração mensal em 2033 (27,91%):
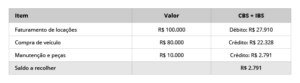
Agora, o mesmo mês sem compra de veículo: débito R$ 27.910 − crédito R$ 2.791 = R$ 25.119 a recolher.
A diferença mostra que a renovação da frota passa a ser também uma decisão tributária. Planejar quando comprar e quando vender impacta diretamente o valor do imposto.
Três cuidados com os créditos
A venda de veículos da frota também gera débito de CBS e IBS. Para veículos adquiridos já no novo modelo, o crédito tomado na compra equilibra a operação. Para a frota antiga, comprada sem crédito, o momento da venda precisa ser planejado com o contador.
Com o split payment, quando o cliente paga por cartão, PIX ou boleto, a parte correspondente à CBS e ao IBS poderá ser separada automaticamente e enviada direto ao governo. A locadora recebe apenas a sua parte.
Na prática:
O Simples Nacional continua existindo, mas a Reforma cria uma decisão nova: recolher CBS e IBS dentro do DAS ou por fora, no regime regular.
Opção 1: CBS e IBS dentro do DAS ("por dentro")
Opção 2: CBS e IBS por fora do DAS
Quem tende a ganhar com cada opção:
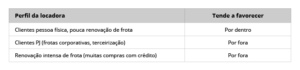
Prazos: a opção é feita em janelas definidas (setembro, com efeitos a partir de janeiro, e abril, com efeitos no segundo semestre). Em 2026, as empresas do Simples não participam do ano-teste de CBS e IBS.
A escolha não é só tributária
Depende do perfil dos clientes, do ciclo de renovação da frota e da margem. Faça a simulação com o seu contador antes de cada janela de opção.
A Receita Federal e o Comitê Gestor do IBS vão disponibilizar uma apuração assistida, com débitos e créditos pré-calculados a partir das notas emitidas e recebidas. Mas o resultado depende da qualidade das informações. Cabe à locadora e ao contador:
Por Kelly Cruz – Coordenadora Fiscal e Membro do Comitê da Reforma Tributária do Grupo Mobility


Preencha o formulário que nós ligamos para você! Se preferir, entre em contato em um de nossos canais de comunicação:


 Chame pelo WhatsApp